¿Cuándo debe una empresa empezar a gestionar fiscalmente sus proyectos de I+D+i?
Cuando se acerca el mes de julio, los departamentos financieros de media España viven un fenómeno recurrente. Las carpetas compartidas se llenan de facturas traspapeladas, los ingenieros intentan recordar en qué proyecto gastaron horas hace catorce meses y los asesores fiscales piden justificaciones para ayer. Es la carrera desesperada por el Impuesto sobre Sociedades. En ese esprint de última hora, las deducciones por I+D+i suelen tratarse como un parche contable, un ajuste de cierre para aprovechar los incentivos fiscales disponibles antes de presentar el modelo correspondiente.
Tratar la fiscalidad de la innovación como un evento puntual de verano es el camino más directo para perder información y asumir riesgos innecesarios. Los incentivos fiscales asociados a la investigación, el desarrollo y la innovación tecnológica no son un trámite que deba abordarse únicamente cuando se acerca la fecha de presentación del Impuesto de Sociedades, sino una cuestión que conviene integrar en la gestión de los proyectos desde su inicio. Cuando la identificación de las actividades y de los gastos asociados se pospone, se dificulta la reconstrucción de la información, se acumulan errores formales y aumenta el esfuerzo necesario para justificar las actividades realizadas. La innovación requiere método; su fiscalidad, un calendario.
El punto de partida para cambiar esta dinámica es simple: incorporar los incentivos fiscales en la propia planificación anual de la I+D+i desde el inicio del ejercicio. Eso implica sincronizar el avance técnico de las actividades con su reflejo financiero a lo largo de todo el año, permitiendo que la empresa disponga de la información necesaria para analizar, llegado el momento, qué incentivos pueden resultar aplicables.
El calendario fiscal de la innovación
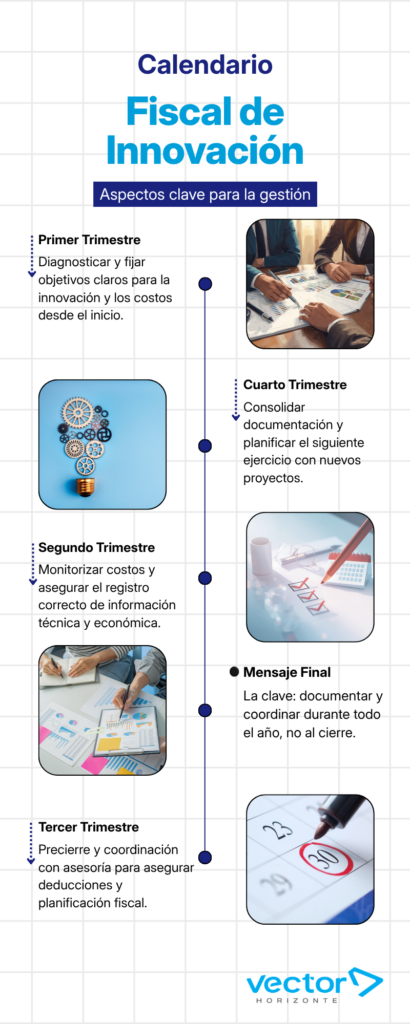
Planificar la I+D+i dentro de la rutina financiera de la empresa requiere establecer hitos claros distribuidos en cuatro momentos clave. Lejos de saturar la operativa diaria, este flujo de trabajo distribuye el esfuerzo y permite que ningún proyecto quede fuera del radar.
Primer trimestre: diagnóstico temprano y fijación de objetivos
El año arranca con el presupuesto bajo el brazo. Es el momento de sentarse con los responsables de operaciones, CTOs y directores de producto para revisar el roadmap técnico. Durante estos meses iniciales, el trabajo consiste en identificar qué desarrollos pueden reunir las características necesarias para ser considerados actividades de I+D o innovación tecnológica de acuerdo con la normativa fiscal.
Identificar un proyecto como potencialmente susceptible de generar deducciones al inicio de su ejecución permite fijar desde el primer día los criterios de seguimiento de costes y documentación. Si el análisis técnico determina que un nuevo desarrollo de software o el rediseño de un proceso productivo puede encajar dentro de los conceptos normativos de I+D o innovación tecnológica, el equipo financiero puede habilitar centros de coste específicos. Con esto se evita la labor detectivesca de clasificar facturas a año vencido.
La normativa exige que los gastos que formen parte de la base de la deducción estén directamente relacionados con las actividades, se apliquen efectivamente a su realización y consten específicamente individualizados por proyectos. Por eso, cuanto antes se establezca este sistema de seguimiento, más sencilla será su posterior justificación.
Segundo trimestre: monitorización de costes y seguimiento técnico
A mitad del periodo de ejecución, los proyectos avanzan y la masa salarial dedicada a ellos empieza a acumular horas. Este es un momento adecuado para revisar que la información técnica y económica se está registrando correctamente.
Para justificar adecuadamente una deducción no basta con conocer cuánto se ha gastado. La empresa debe poder explicar qué actividad ha realizado, a qué proyecto corresponde el gasto y cuál ha sido la relación entre ese coste y las actividades desarrolladas.
Conservar la documentación técnica de forma simultánea a la ejecución es una de las prácticas más útiles en gestión de la innovación. Partes de trabajo, documentación de diseño, versiones de los desarrollos, actas de reuniones, pruebas de laboratorio y entregables con proveedores pueden quedar vinculados a la documentación del proyecto. Si un investigador clave cambia de empresa en septiembre, la evidencia de su trabajo en marzo ya estará a buen recaudo.
Asimismo, este seguimiento resulta idóneo para revisar, cuando se cumplan los requisitos establecidos, la aplicación de las bonificaciones por personal investigador en la Seguridad Social. Este incentivo puede alcanzar el 40 % de las aportaciones empresariales a las cuotas por contingencias comunes para el personal investigador que reúna las condiciones previstas, por lo que su posible aplicación conviene analizarla desde la propia planificación de los recursos humanos y no únicamente al cierre del ejercicio.
Tercer trimestre: precierre y coordinación con la asesoría fiscal
Tras el parón estival, la empresa entra en la recta final del ejercicio. Con una visión cada vez más precisa de los ingresos y gastos previstos para el cierre del año, el área financiera debe sentarse con la asesoría fiscal con la información técnica y económica recopilada durante los meses anteriores.
Es en ese momento donde la planificación integrada demuestra su valor. Con los datos recopilados hasta la fecha, es posible realizar una estimación mucho más fundamentada de los gastos que podrían formar parte de la deducción y analizar su posible efecto fiscal. Es también el momento de revisar si existen proyectos nuevos que deban incorporarse al análisis o actividades inicialmente identificadas que finalmente no reúnan las condiciones necesarias.
También pueden valorarse otras cuestiones. ¿Conviene solicitar un Informe Motivado Vinculante para obtener mayor seguridad jurídica en relación con la calificación de las actividades? ¿Tiene sentido analizar esquemas de transferencia fiscal o Tax Lease para financiar determinados desarrollos? ¿Qué posibilidades existen para aplicar las deducciones cuando la cuota no resulta suficiente?
Estas decisiones dependen de las características de cada empresa y de cada proyecto. Analizarlas con antelación permite estudiar las distintas alternativas con información suficiente, en lugar de hacerlo cuando el ejercicio ya ha terminado y los plazos fiscales están encima.
Los informes motivados vinculantes constituyen un mecanismo específico para aportar seguridad jurídica en determinados supuestos y pueden acreditar ante la Administración tributaria la calificación científico-tecnológica de las actividades en los términos establecidos por la normativa.
Cuarto trimestre: consolidación del expediente y proyección del siguiente ejercicio
Con el año a punto de concluir, la tarea se centra en cerrar el expediente documental de los proyectos finalizados y dejar encauzados los que tendrán continuidad. El informe técnico y la memoria económica deben quedar prácticamente estructurados. Al cruzar la línea del 31 de diciembre, la empresa debe estar centrada en validar los datos finales y completar la documentación necesaria para analizar la aplicación de los incentivos fiscales correspondientes.
Este momento sirve también para mirar al ejercicio siguiente. Los proyectos que continúan, las nuevas líneas de desarrollo, las inversiones previstas y la incorporación de nuevo personal investigador pueden formar parte de la planificación fiscal y económica del próximo año.
Sincronizar la técnica con la contabilidad
El principal obstáculo para instaurar este calendario radica en la brecha del lenguaje. Los ingenieros hablan de arquitecturas, prototipos y pruebas de concepto; los directores financieros piensan en balances, amortizaciones y bases imponibles. Cuando estos dos mundos solo se conectan una vez al año, la información se degrada.
Alinear la gestión de proyectos con la información económica y la asesoría fiscal permite llegar al cierre con una visión mucho más precisa de las actividades realizadas, los costes asociados y la documentación disponible. La I+D+i deja de ser una información que se reconstruye a posteriori y pasa a formar parte de la gestión ordinaria del proyecto.
Además, este enfoque estructurado facilita el análisis conjunto de diferentes instrumentos de apoyo a la innovación. Una misma empresa puede acceder a subvenciones públicas para determinados proyectos, aplicar bonificaciones en la Seguridad Social cuando se cumplen los requisitos y analizar posteriormente la aplicación de deducciones fiscales en el Impuesto sobre Sociedades. En determinados casos también pueden estudiarse mecanismos de monetización o estructuras como el Tax Lease.
La clave no está en utilizar todas las opciones disponibles, sino en identificar cuáles pueden resultar aplicables en cada caso y coordinar su utilización teniendo en cuenta sus requisitos y posibles incompatibilidades.
El camino hacia la madurez fiscal en innovación
Transformar un proceso reactivo en una estrategia sistemática no requiere rehacer la estructura de la empresa, sino introducir disciplina en la captura de información. Cuando la identificación de la I+D+i forma parte del ritmo operativo habitual, la empresa llega al cierre con mayor capacidad para acreditar qué actividades ha realizado, qué recursos ha destinado a ellas y qué gastos pueden ser objeto de análisis fiscal.
El objetivo no es generar una deducción a cualquier precio. Es identificar correctamente las actividades que pueden acogerse a los incentivos, realizar un seguimiento adecuado durante su ejecución y disponer de la información necesaria para tomar las decisiones fiscales con tiempo suficiente.
En Vector Horizonte acompañamos a empresas, startups y pymes a estructurar este flujo de trabajo desde la rigurosidad técnica y la visión financiera. Analizamos el potencial de sus proyectos, diseñamos un calendario de gestión adaptado a su operativa y coordinamos la información técnica y económica necesaria para valorar la aplicación de deducciones fiscales, bonificaciones y otros instrumentos de apoyo a la I+D+i.
0 Comentarios