La UE redefine el reporte de sostenibilidad: ¿qué novedades introducen los nuevos reglamentos delegados?
Preparar un informe de sostenibilidad exige coordinar información financiera y no financiera, identificar los impactos de la actividad empresarial y disponer de datos fiables sobre cuestiones ambientales, sociales y de gobernanza. Para muchas organizaciones, reunir esa información ha supuesto un esfuerzo considerable, especialmente cuando las exigencias de reporte se extienden a proveedores y otras empresas de su cadena de valor.
La Unión Europea ha revisado este marco con una doble intención: reducir la carga administrativa de las empresas obligadas a informar y facilitar que aquellas que quedan fuera de ese ámbito puedan comunicar su desempeño en sostenibilidad mediante criterios comunes. El resultado son dos reglamentos delegados publicados en el Diario Oficial de la Unión Europea el 21 de septiembre de 2026, que desarrollan dos vías diferenciadas de reporte.
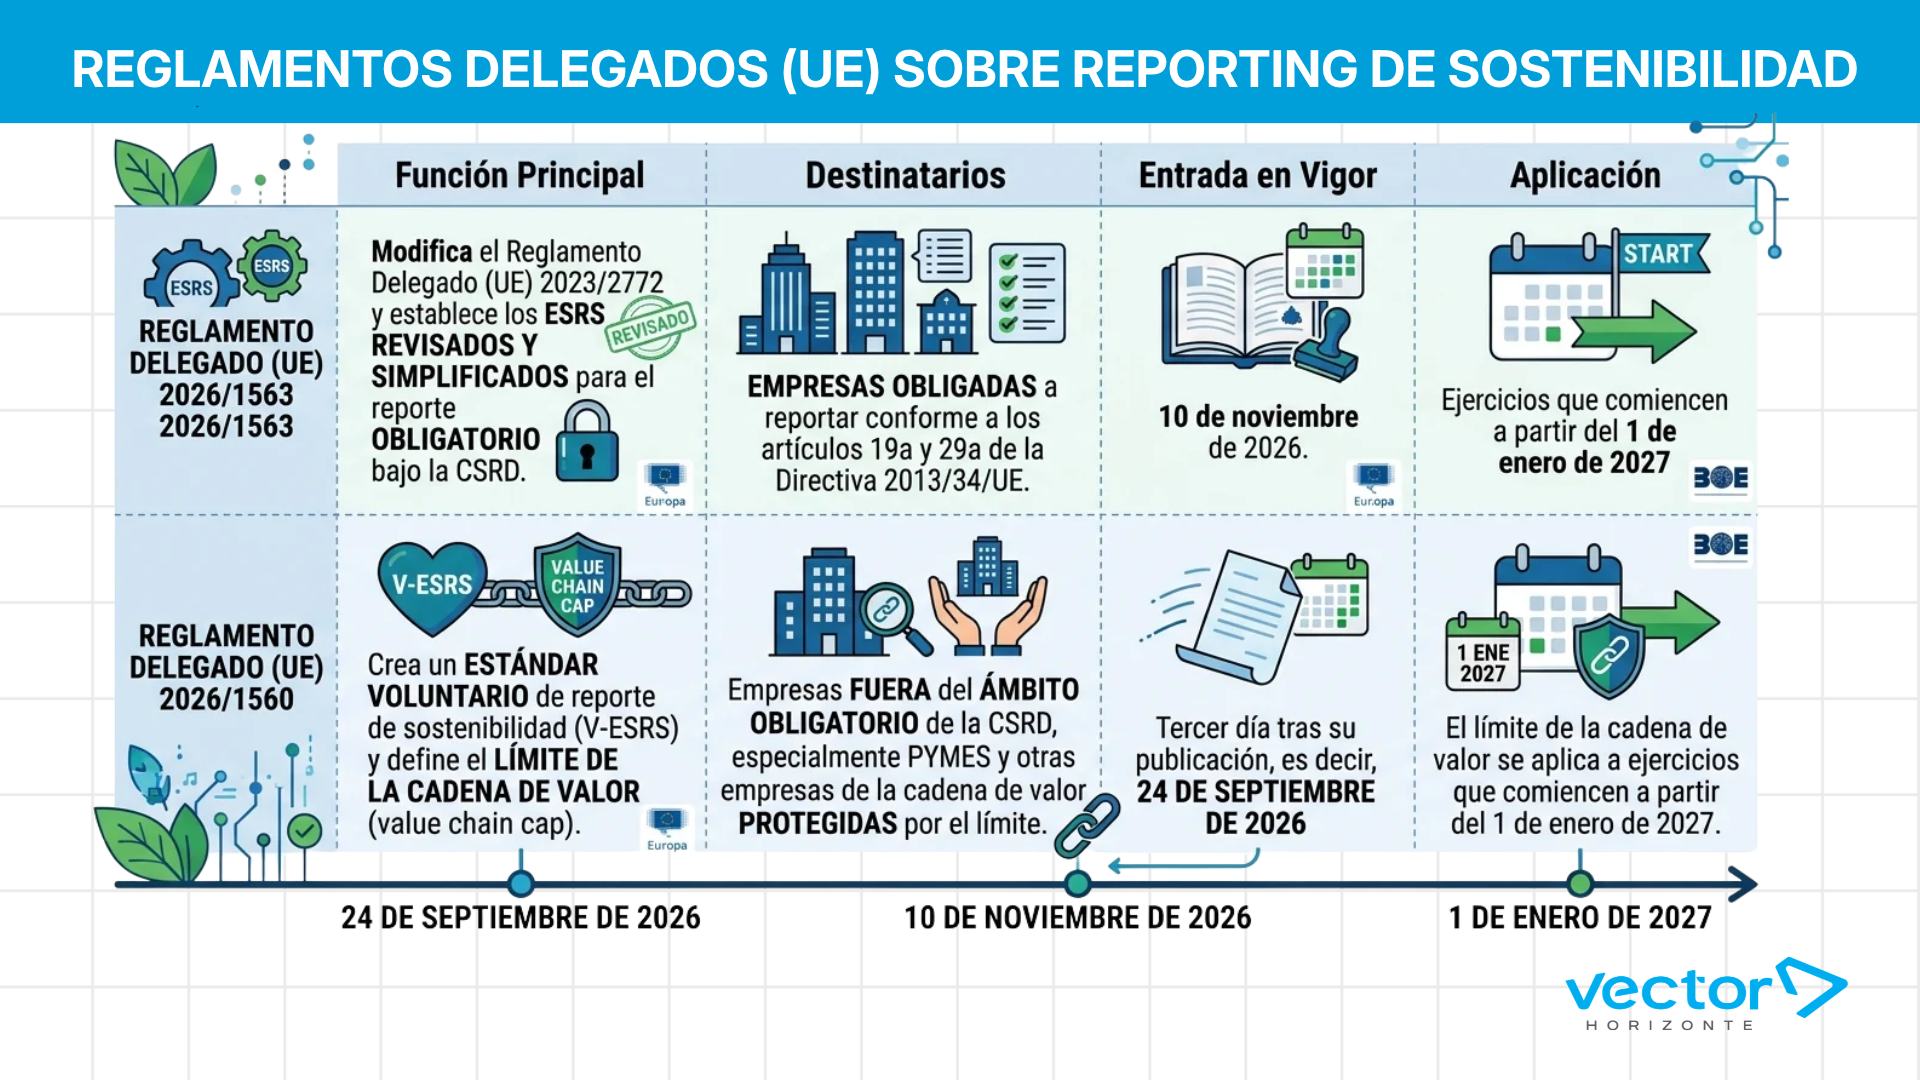
El Reglamento Delegado (UE) 2026/1563 modifica las Normas Europeas de Información sobre Sostenibilidad, conocidas como ESRS o NEIS, que utilizan las empresas sujetas a la Directiva sobre información corporativa en materia de sostenibilidad (CSRD). El Reglamento Delegado (UE) 2026/1560 establece un estándar voluntario de información y delimita las solicitudes de datos que las grandes empresas pueden trasladar a determinadas compañías de su cadena de valor.
Ambas disposiciones forman parte de la revisión normativa impulsada por el paquete Ómnibus I. Sus efectos alcanzan a grandes empresas, pymes proveedoras, entidades financieras y organizaciones que necesitan acreditar sus prácticas de sostenibilidad ante clientes, inversores u otros grupos de interés.
Un reporte obligatorio con menos requisitos de información
El Reglamento Delegado (UE) 2026/1563 introduce una versión revisada y simplificada de los ESRS. Estas normas concretan qué información deben comunicar las empresas sujetas a la CSRD sobre sus impactos, riesgos y oportunidades en materia de sostenibilidad.
La revisión reduce de forma considerable el volumen de información exigida. Según las estimaciones de la Comisión Europea, los nuevos estándares recortan más del 60 % de los puntos de datos obligatorios y más del 70 % del conjunto total de puntos de datos. La institución calcula, además, una reducción superior al 30 % en los costes de elaboración de los informes por empresa.
Estas cifras dan una idea del alcance de la reforma. La simplificación afecta a la estructura de los requisitos, a la forma de determinar qué información resulta relevante y a las condiciones en las que las empresas deben recopilar y presentar sus datos.
Uno de los ámbitos revisados es el análisis de doble materialidad, que permite identificar los asuntos de sostenibilidad que deben incluirse en el reporte. Este análisis considera dos perspectivas: los impactos que la actividad de la empresa genera sobre las personas y el medioambiente, y la manera en que las cuestiones de sostenibilidad pueden afectar a su situación financiera, sus resultados o sus perspectivas.
La revisión de los ESRS busca hacer más manejable este proceso y reducir las dificultades asociadas a la interpretación y aplicación de los requisitos. También amplía las flexibilidades y los criterios de proporcionalidad disponibles para las empresas, con el propósito de adaptar las exigencias de información a las circunstancias previstas en la normativa.
Para las organizaciones que ya trabajan con los estándares europeos, el cambio requiere revisar los procedimientos que utilizan para recopilar, validar y consolidar la información. Habrá que comprobar qué indicadores siguen siendo exigibles, qué datos pueden dejar de recopilarse y cómo deben documentarse las decisiones adoptadas durante el análisis de materialidad.
La reducción de requisitos también afecta a la relación entre los departamentos responsables del reporte. Sostenibilidad, finanzas, operaciones, recursos humanos, compras y dirección deben mantener una coordinación suficiente para que los datos publicados sean coherentes y estén respaldados por evidencias. Un marco más reducido puede facilitar ese trabajo, siempre que la empresa actualice sus procesos y no continúe aplicando automáticamente los criterios anteriores.
Un estándar voluntario para las empresas fuera de la CSRD
El segundo reglamento, el Reglamento Delegado (UE) 2026/1560, responde a una necesidad distinta. Muchas empresas que no están obligadas a elaborar un informe conforme a la CSRD reciben peticiones de información sobre sostenibilidad de grandes clientes, bancos, inversores o socios comerciales. Esas solicitudes pueden variar en contenido y formato, lo que obliga a preparar respuestas diferentes para acreditar aspectos similares de su actividad.
La nueva norma establece un estándar voluntario europeo, denominado V-ESRS o VSME, que ofrece una referencia común para organizar y comunicar esa información. Está dirigido a empresas que quedan fuera del ámbito obligatorio de la CSRD, incluidas muchas pymes, y permite estructurar los datos ambientales, sociales y de gobernanza sin asumir el conjunto de requisitos aplicables al reporte obligatorio.
Su utilidad puede apreciarse en una situación habitual: una pyme que suministra componentes a una gran empresa industrial recibe una petición de datos sobre consumo energético, emisiones, gestión de residuos o condiciones laborales. Si dispone de información organizada conforme a un estándar reconocido, puede responder de forma más consistente y aprovechar los mismos datos en sus relaciones con otros clientes o entidades financieras.
La adopción del V-ESRS es voluntaria. Su publicación no impone por sí misma una nueva obligación general de reporte a las empresas que quedan fuera de la CSRD. Cada organización puede valorar su aplicación en función de las exigencias de sus clientes, sus necesidades de financiación, su actividad y sus objetivos de gestión.
Conviene tener presente que un estándar voluntario no garantiza por sí solo que una empresa cumpla todos los requisitos particulares de cada cliente o entidad financiera. Las solicitudes pueden depender del sector, de las características de la relación comercial y de las obligaciones legales que resulten aplicables. El V-ESRS proporciona una base común para ordenar la respuesta y reducir la dispersión de formatos.
El límite de la cadena de valor: ¿qué información pueden solicitar las grandes empresas?
Una de las novedades más relevantes del Reglamento Delegado (UE) 2026/1560 es el denominado value chain cap, o límite de la cadena de valor. Esta disposición establece un marco para contener las peticiones de información sobre sostenibilidad que las empresas obligadas a reportar trasladan a determinadas organizaciones que forman parte de su cadena de valor.
La medida responde a una dificultad práctica. Aunque una pyme no esté sujeta directamente a la CSRD, puede recibir solicitudes de datos de varios clientes que sí lo están. Cuando cada uno utiliza cuestionarios propios y exige indicadores diferentes, la carga administrativa puede crecer de forma considerable. En algunos casos, la presión informativa se extiende a empresas pequeñas que carecen de equipos especializados para atenderla.
El límite establece que las empresas sujetas a la CSRD deben respetar las condiciones previstas en el reglamento al solicitar información a las compañías protegidas por esta disposición. En particular, la norma vincula las solicitudes de datos al alcance del estándar voluntario y contempla excepciones en los supuestos que determina su articulado.
Esto puede ayudar a las pymes a gestionar sus obligaciones comerciales con mayor previsibilidad y a concentrar sus recursos en disponer de información útil sobre su actividad. Para las grandes empresas, supone revisar los cuestionarios dirigidos a proveedores y comprobar que las peticiones de datos se ajustan al marco normativo aplicable.
El límite de la cadena de valor tampoco elimina todas las solicitudes de información. Su alcance depende de las condiciones establecidas en el reglamento y de las excepciones que contempla. Por ello, las empresas deben examinar cada petición atendiendo a la relación contractual, la finalidad de los datos y las disposiciones que resulten aplicables.
¿Qué ocurre con los informes correspondientes a 2026?
La transición entre los estándares anteriores y los revisados merece una atención específica. El Reglamento Delegado (UE) 2026/1563 contempla alternativas para los ejercicios financieros iniciados durante 2026, de modo que las empresas que ya estaban sujetas al marco de reporte puedan acogerse a las opciones previstas en sus disposiciones transitorias.
Para ese ejercicio, las alternativas incluyen la aplicación de los ESRS originales, el uso de esos estándares con determinadas flexibilidades o la adopción de la versión revisada y simplificada, de acuerdo con las condiciones establecidas en el reglamento.
La elección debe analizarse con detenimiento. Una empresa que ya ha avanzado en la recopilación de datos conforme al marco anterior tendrá que valorar el trabajo realizado, los requisitos que continúan siendo aplicables y el esfuerzo que supondría adaptar sus procedimientos a la versión revisada. También deberá identificar y documentar la opción normativa utilizada para elaborar su declaración de sostenibilidad.
A partir de los ejercicios financieros que comiencen el 1 de enero de 2027, los ESRS revisados serán el marco de referencia para el reporte obligatorio, conforme al calendario establecido en el reglamento. Los informes correspondientes a esos ejercicios se presentarán posteriormente, siguiendo los plazos de publicación aplicables a cada empresa.
En el caso del límite de la cadena de valor, su aplicación también se vincula a los ejercicios iniciados a partir del 1 de enero de 2027. El estándar voluntario, por su parte, ya puede utilizarse desde la entrada en vigor del Reglamento Delegado (UE) 2026/1560, el 24 de septiembre de 2026.
La situación en España: orientaciones para el ejercicio 2026
La aplicación de estas novedades en España requiere considerar la situación de la normativa nacional. La transposición de la CSRD y de sus modificaciones al ordenamiento jurídico español continúa pendiente, sin que hasta la fecha se haya aprobado la normativa nacional que permita incorporar plenamente las nuevas disposiciones europeas. Mientras tanto, las empresas deben preparar la información correspondiente al ejercicio en curso.
En este contexto, la Comisión Nacional del Mercado de Valores (CNMV) y el Instituto de Contabilidad y Auditoría de Cuentas (ICAC) han publicado un tercer comunicado conjunto con orientaciones para la elaboración y verificación de la información de sostenibilidad correspondiente a 2026.
El comunicado distingue entre las empresas sujetas a la Ley 11/2018 con más de 1.000 trabajadores y el resto de organizaciones incluidas en el ámbito de dicha ley. Para las primeras, recomienda elaborar la información de sostenibilidad de 2026 conforme a los ESRS, teniendo en cuenta las alternativas previstas en el Reglamento Delegado (UE) 2026/1563. Estas empresas pueden valorar el uso de los estándares originales con las flexibilidades transitorias correspondientes o la aplicación de los nuevos ESRS simplificados, según las condiciones establecidas en la norma.
Para las demás empresas sujetas a la Ley 11/2018, el comunicado recomienda valorar la conveniencia de utilizar los ESRS o el estándar voluntario de información sobre sostenibilidad, atendiendo a sus características y necesidades.
Estas orientaciones pretenden favorecer la comparabilidad de la información publicada por las empresas españolas con la del resto de entidades europeas. Su alcance debe interpretarse junto con las obligaciones que sigan siendo exigibles conforme a la legislación nacional vigente. Por ello, antes de decidir qué marco aplicar, cada empresa debe comprobar su situación jurídica y las disposiciones que le afectan.
¿Cómo prepararse para el nuevo marco de información?
La revisión europea ofrece a las empresas la oportunidad de ordenar sus sistemas de información y adaptar el esfuerzo de reporte a los requisitos que les correspondan. Para las organizaciones obligadas por la CSRD, la prioridad pasa por revisar el análisis de doble materialidad, actualizar los indicadores y ajustar los procedimientos internos a los ESRS revisados. La transición también exige conservar la trazabilidad de los datos y mantener controles adecuados sobre la información que se publica.
Las pymes y otros proveedores pueden utilizar el V-ESRS para estructurar sus datos de sostenibilidad y atender con mayor consistencia las solicitudes de clientes o entidades financieras. Antes de adoptarlo, conviene identificar qué información recopila ya la empresa, qué carencias presenta y qué peticiones recibe de sus principales interlocutores.
Las compañías que trabajan con redes amplias de proveedores tienen, a su vez, que revisar sus mecanismos de recogida de información. Adaptar los cuestionarios y los procedimientos de compras al límite de la cadena de valor puede evitar peticiones que excedan el marco previsto y facilitar una relación más proporcionada con los proveedores.
En todos los casos, la preparación debe comenzar por una revisión de los requisitos aplicables, los datos disponibles y las responsabilidades internas. La reducción de los puntos de información puede simplificar el trabajo, pero su aprovechamiento depende de que la organización sepa qué debe comunicar, de dónde obtener los datos y cómo justificar su contenido.
Los Reglamentos Delegados (UE) 2026/1563 y 2026/1560 configuran así un marco europeo con dos vías diferenciadas: el reporte obligatorio mediante ESRS revisados y la información voluntaria a través del V-ESRS. La incorporación de un límite a determinadas solicitudes de datos de la cadena de valor completa la reforma y afecta directamente a la relación entre grandes empresas y proveedores.
Para las organizaciones, el reto inmediato consiste en identificar la vía que les corresponde, revisar sus procedimientos y preparar la transición conforme al calendario previsto. La sostenibilidad seguirá formando parte de la información que necesitan clientes, inversores y entidades financieras para tomar decisiones. Si quieres que Vector Horizonte te guíe en tus informes de sostenibilidad y dar respuestas a Europa, cuenta con nosotros.
0 Comentarios